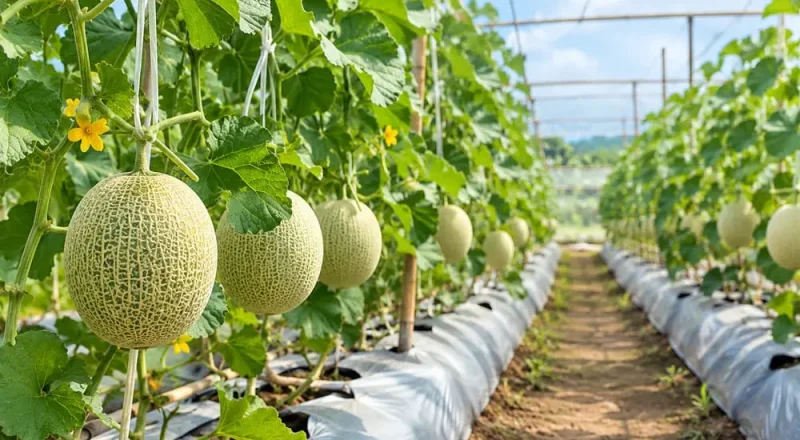
Sobat Ngopi tahu nggak? Di sekitar rumahku, kulihat ada beberapa lahan yang ditanami melon. Terus ya, kalau kuperhatikan juga, para petani melon ini hidupnya lumayan berada. Apalagi kalau harga jualnya lagi bagus.
Cuma memang, ngomongin hasil panen melon lumayan menarik nih. Apa iya, hasil penjualan melonnya cuma teralokasi untuk gaya hidup? Harusnya sih nggak ya.
Soalnya ‘kan ada modal yang kudu disiapkan untuk musim tanam berikutnya. Belum lagi kebutuhan rumah tangga yang terus berjalan.
Seandainya masih ada sisa keuntungan setelah semua kebutuhan tersebut, kok ya eman-eman kalau uangnya habis gitu saja tanpa perencanaan yang matang. Benar nggak, Sobat Ngopi?
Lantas, gimana cara mengelola keuntungan bisnis pertanian? Yuk, kita bahas satu per satu! Kalian baca artikelnya sampai akhir ya!
1. Hitung Keuntungan Bersih dari Hasil Panen
Sebelum memikirkan investasi, langkah pertama yang perlu kalian lakukan adalah menghitung keuntungan bersih usaha pertanian.
Ibarat kata, semua hasil penjualan tuh bukan uang yang bisa kita gunakan dengan leluasa tanpa pertimbangan. Ada biaya yang perlu kita perhitungkan.
Misalnya, seorang petani melon berhasil menjual hasil panennya dengan total pendapatan Rp40 juta. All in. Angka ini mungkin kelihatannya cukup besar. Namun, apakah seluruhnya merupakan keuntungan yang bisa kalian nikmati?
Nggak dong. Selama proses budidaya, petani pasti sudah mengeluarkan uang buat membeli benih, pupuk, pestisida, membayar tenaga kerja, menyiapkan pengairan, dan memenuhi kebutuhan operasional lainnya.
Gampangnya begini, aku bikinin perhitungan kasar saat bertanam melon ya. Semua angka yang kutulis di sini hanya estimasi. Sobat Ngopi perhatikan saja komponen biaya saat budidaya sampai panen melon ya:
- Pendapatan dari penjualan melon katakanlah Rp40.000.000
- Benih melon Rp2.000.000
- Pupuk dan nutrisi tanaman Rp5.000.000
- Pestisida dan pengendalian penyakit Rp2.000.000
- Tenaga kerja Rp4.000.000
- Pengairan dan energi Rp1.000.000
- Sewa lahan dan biaya lainnya Rp6.000.000
- Total biaya Rp20.000.000
- Sisa setelah dikurangi biaya Rp20.000.000
Ingat ya, Sobat Ngopi! Angka di atas cuma simulasi, bukan patokan biaya budidaya melon. Besarnya biaya produksi bisa berbeda tergantung luas lahan, sistem budidaya, kondisi tanaman, dan harga sarana produksi.
Intinya, sisa Rp20 juta tersebut baru bisa kalian anggap sebagai keuntungan bersih jika seluruh biaya yang relevan sudah diperhitungkan, termasuk penyusutan peralatan dan biaya lain yang mungkin belum tercatat.
Sebagai petani melon, kalian juga perlu memastikan apakah seluruh hasil penjualan sudah diterima dan nggak ada kewajiban usaha yang belum diperhitungkan.
Dengan mengetahui keuntungan yang sebenarnya, kita bisa membuat keputusan keuangan berdasarkan kondisi usaha, bukan sekadar melihat banyaknya uang yang masuk setelah panen.
2. Prioritaskan Modal untuk Musim Tanam Berikutnya
Bisnis pertanian tuh punya pola pendapatan yang berbeda dari pekerjaan dengan gaji bulanan. Gimana tuh maksudnya?
Maksudnya begini lho, Sobat Ngopi. Melon yang kita tanam hari ini, nggak akan panen sebulan ke depan. Panen melon baru kita lakukan 60-75 hari setelah tanam tergantung varietas melonnya.
Selama masa budidaya jelas kita nggak akan dapat penghasilan. Yang ada cuma pengeluaran yang terus berjalan untuk perawatan tanaman melon, mulai dari benih, pupuk, pengendalian hama, sampai tenaga kerjanya.
Oleh karena itu, sebelum mengalokasikan keuntungan untuk membangun aset, hitung dulu kebutuhan modal produksi berikutnya. Terserah mau tetap menanam melon atau ganti ke kacang-kacangan dulu untuk mengembalikan kesuburan tanah.
Jangan lupa perhitungkan juga kemungkinan kenaikan harga sarana produksi, kebutuhan perbaikan peralatan, serta waktu yang diperlukan sampai panen berikutnya menghasilkan pendapatan.
Jika memang modal tanam belum aman, sebaiknya kalian tunda dulu rencana investasi yang nggak mendesak. Biar kalau ada kebutuhan untuk menjalankan usaha, uangnya nggak terikat di aset yang nggak mudah pencairannya.
Menurutku, menjaga kelangsungan usaha tetap harus jadi prioritas. Soalnya, usaha yang berjalan dengan baik merupakan salah satu sumber penghasilan untuk membangun aset pada masa mendatang.
3. Pisahkan Keuangan Usaha dan Rumah Tangga
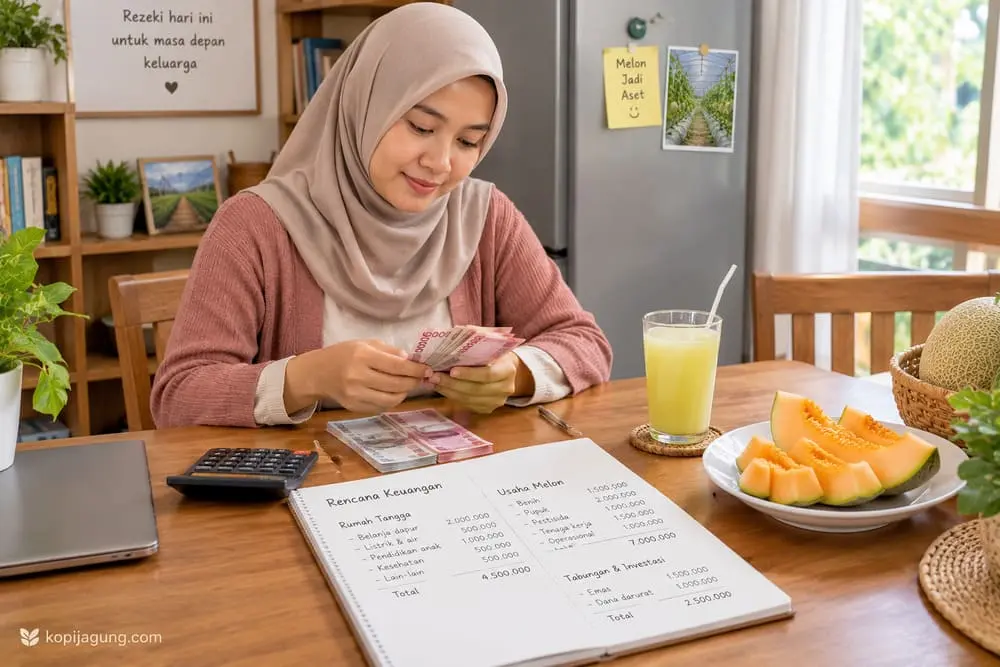
Pernah merasa uang hasil panen cepat habis, padahal penjualan lagi bagus-bagusnya?
Salah satu penyebabnya bisa jadi karena uang usaha dan uang rumah tangga masih bercampur. Akibatnya, kita sulit mengetahui berapa dana yang benar-benar tersedia untuk menjalankan bisnis.
Sebenarnya, menggunakan keuntungan untuk memenuhi kebutuhan keluarga bukanlah hal yang salah. Namun, pengeluaran pribadi tetap perlu direncanakan biar nggak mengganggu kebutuhan usaha.
Misalnya, setelah panen melon, petani menggunakan uang hasil penjualan untuk membayar kebutuhan rumah tangga, memperbaiki kendaraan, dan membeli berbagai barang.
Nggak masalah sama sekali. Yang penting, semua pengeluaran harus tetap tercatat. Tanpa pencatatan yang baik, pengeluaran tersebut bisa menghabiskan dana yang seharusnya disiapkan untuk musim tanam berikutnya.
Meski begitu, kalau memang ingin menghindarinya, cobalah menerapkan beberapa langkah sederhan, di antaranya:
- Pisahkan rekening usaha dan rekening pribadi jika memungkinkan.
- Catat seluruh pemasukan serta pengeluaran bisnis.
- Tentukan anggaran untuk kebutuhan rumah tangga.
- Evaluasi kondisi keuangan secara berkala.
Nggak perlu menggunakan sistem akuntansi yang rumit kok. Buku kas atau spreadsheet sederhana juga sudah cukup untuk membantu mencatat transaksi.
Dengan pencatatan yang rapi, kita bisa mengetahui kondisi keuangan usaha dengan lebih jelas sekaligus menentukan berapa uang yang layak dialokasikan untuk tabungan dan investasi.
4. Siapkan Dana Cadangan untuk Menghadapi Risiko Pertanian
Kalau menjalankan usaha pertanian, kita tentu tahu bahwa hasil panen nggak selalu sesuai harapan. Ada saja masalah yang bisa jadi kendala.
Misalnya, tanaman bisa terserang hama atau penyakit, cuaca mungkin mengganggu pertumbuhan, dan harga jual hasil panen bisa berubah ketika waktu panen tiba.
Mau gimana lagi. Hukum ekonomi supply and demand berlaku. Ketersediaan produk melimpah, eh harganya melemah.
Itulah sebabnya, petani perlu menyiapkan dana cadangan untuk menghadapi kejadian yang nggak terduga.
Bayangkan pas tanaman melon butuh pengairan, eh lha kok pompa airnya tiba-tiba rusak. Kalau nggak punya dana cadangan, petani mungkin harus mengambil uang dari pos lain atau mencari pinjaman untuk membiayai perbaikan. Benar nggak, Sobat Ngopi?
Dana cadangan juga bisa membantu saat hasil panen menurun sehingga pendapatan mungkin sampai nggak cukup buat memenuhi kebutuhan yang sudah direncanakan.
Menurutku, ada dua jenis cadangan yang sebaiknya kalian pertimbangkan, antara lain:
- Dana cadangan usaha buat kebutuhan bisnis yang nggak terduga, kayak perbaikan peralatan, biaya tambahan pengendalian hama, atau gangguan operasional.
- Dana darurat pribadi buat memenuhi kebutuhan hidup saat pendapatan rumah tangga terganggu.
Besarnya dana yang perlu disiapkan bergantung pada skala usaha, pola pendapatan, dan risiko yang dihadapi. Jika cadangan belum memadai, membangunnya bisa jadi prioritas sebelum mulai berinvestasi.
5. Investasikan Sebagian Keuntungan untuk Mengembangkan Usaha
Membangun aset nggak selalu berarti membeli emas, tanah, atau instrumen investasi keuangan lainnya. Mengembangkan bisnis yang sudah berjalan juga bisa jadi cara untuk meningkatkan nilai usaha.
Misalnya, petani melon bisa pakai sebagian keuntungan buat memperbaiki sistem irigasi, meningkatkan fasilitas penanganan pascapanen, atau membeli peralatan yang membantu pekerjaan jadi lebih efisien.
Jika selama ini pemasaran masih terbatas, keuntungan juga bisa dialokasikan untuk memperluas jaringan pembeli atau memperbaiki pengemasan agar hasil panen lebih menarik.
Namun, sebelum mengeluarkan uang, sebaiknya evaluasi kebutuhan usaha terlebih dahulu.
Jangan sampai membeli peralatan mahal hanya karena melihat petani lain menggunakannya, padahal manfaatnya belum tentu sesuai dengan kondisi bisnis kita.
Misalnya, jika masalah utama usaha adalah sulit mendapatkan pembeli dengan harga yang layak, memperbaiki strategi pemasaran mungkin lebih bermanfaat daripada membeli mesin baru.
Dengan begitu, uang yang kita gunakan untuk mengembangkan usaha punya tujuan yang jelas, bukan sekadar menambah barang doang.
6. Bangun Aset di Luar Bisnis Pertanian
Setelah kebutuhan produksi, pengembangan usaha, dan dana cadangan diperhitungkan, kita bisa mulai mempertimbangkan aset di luar bisnis pertanian deh.
Menurutku, langkah ini menarik untuk dipikirkan soalnya kondisi keuangan pelaku usaha nggak harus selamanya bergantung pada satu sumber penghasilan.
Ada beberapa alternatif yang bisa kita pelajari, sebagai berikut:
Tabungan dan Deposito
Tabungan bisa membantu dalam usaha menyediakan dana yang mudah diakses untuk kebutuhan tertentu. Sementara itu, deposito bisa kita pertimbangkan untuk uang yang nggak dibutuhkan dalam waktu dekat, dengan memperhatikan jangka waktu dan ketentuan pencairannya.
Emas
Emas merupakan salah satu alternatif aset yang juga bisa kita pertimbangkan, khususnya untuk tujuan keuangan jangka menengah hingga panjang.
Kita bisa mempelajari emas fisik maupun emas digital melalui penyedia yang terpercaya dan sesuai ketentuan.
Namun, ada dua hal yang perlu kita pertimbangkan saat memilih instrumen investasi emas, yaitu:
- Naik dan turunnya harga emas.
- Selisih harga beli dan harga jual kembali.
Oleh karena itu, jangan pakai uang yang segera kita butuhkan untuk modal tanam sebagai dana investasi emas. Jika sewaktu-waktu harus menjualnya pas harga sedang turun, kita yang berisiko mengalami kerugian.
Tanah
Bagi pelaku usaha pertanian, tanah mungkin jadi salah satu aset yang menarik untuk kita pertimbangkan.
Selain berpotensi jadi aset jangka panjang, tanah juga bisa mendukung pengembangan bisnis apabila lokasi dan penggunaannya sesuai kebutuhan.
Meski begitu, pembelian tanah butuh modal yang besar. Legalitas, lokasi, biaya pemeliharaan, dan kemudahan menjualnya kembali perlu kita perhatikan.
Instrumen Investasi Lainnya
Selain emas dan tanah, pelaku usaha juga bisa mempelajari reksa dana atau instrumen lain sesuai tujuan keuangan, jangka waktu, dan kemampuan menanggung risiko.
Nggak perlu buru-buru memilih semua jenis aset sekaligus. Pelajari karakteristiknya, pahami risikonya, lalu tentukan pilihan yang sesuai dengan kondisi keuangan.
Sebagai contoh, seseorang yang tertarik membeli emas perlu memahami cara transaksi, biaya yang dikenakan, dan ketentuan penjualan kembali.
Ketika mencari informasi mengenai layanan jual emas tanpa surat solo, calon penjual perlu memeriksa persyaratan dari penyedia layanan, bukti kepemilikan yang bisa diterima, serta prosedur verifikasi yang berlaku. Ketentuannya bisa berbeda antara satu tempat dan tempat lainnya.
Hal yang sama berlaku jika ingin mencari layanan jual emas solo. Pastikan reputasi penyedia, transparansi harga, dan ketentuan transaksi sebelum memutuskan menjual emas.
Informasi tersebut memang lebih relevan saat seseorang sudah punya emas dan ingin menjualnya. Namun, memahami proses pencairan aset sejak awal juga bisa membantu kita pas lagi mempertimbangkan likuiditas sebelum berinvestasi.
7. Buat Rencana Pembagian Keuntungan Setelah Panen
Setelah paham sama kebutuhan usaha dan berbagai pilihan aset, langkah berikutnya adalah bikin rencana pembagian keuntungan.
Menurutku, rencana yang sederhana dan realistis lebih baik ketimbang menetapkan target investasi terlalu tinggi, tapi sulit dijalankan.
Katakanlah, seorang petani melon punya keuntungan bersih Rp20 juta. Setelah menghitung kebutuhan modal untuk musim tanam berikutnya dan kewajiban usaha, ia memastikan dana tersebut tersedia untuk dialokasikan.
Kita bisa gunakan rencana pembagian dana keuntungan bisnis pertanian melon yang ada dalam tabel di bawah ini.
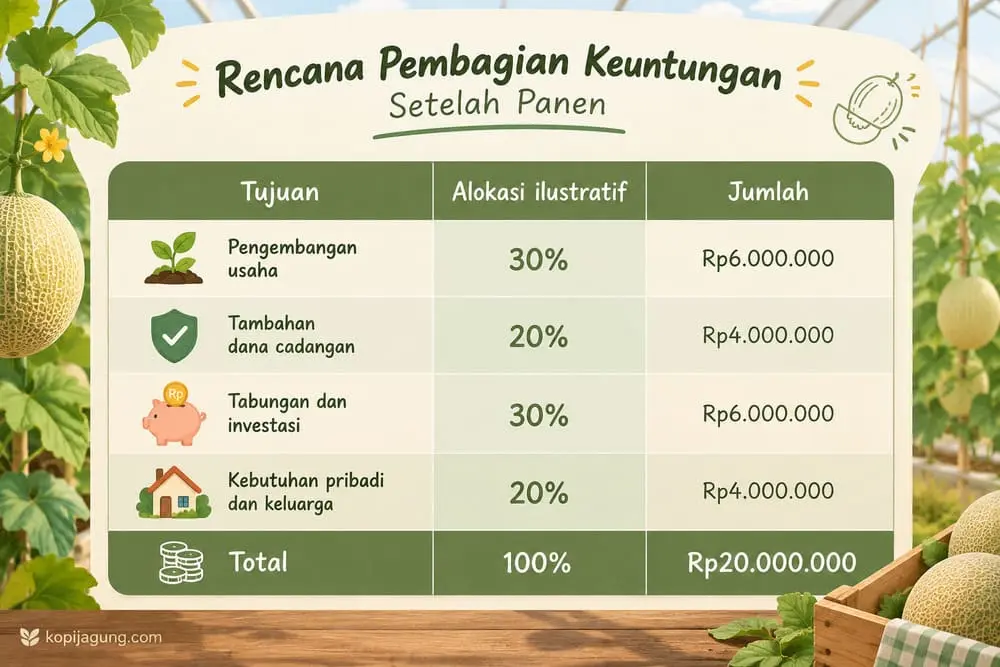
Persentase tersebut hanya contoh, bukan rumus yang wajib diterapkan semua petani.
Jika modal produksi berikutnya belum mencukupi, kebutuhan usaha perlu diprioritaskan. Begitu pula jika dana cadangan belum memadai, jumlah yang dialokasikan untuk investasi mungkin perlu dikurangi.
Sebaliknya, ketika kondisi keuangan sudah lebih stabil, kita bisa mempertimbangkan untuk meningkatkan alokasi bagi pembangunan aset jangka panjang.
Intinya, buatlah pembagian berdasarkan kebutuhan nyata. Nggak perlu memaksakan diri mengikuti persentase tertentu jika kondisi usaha belum memungkinkan.
8. Mulai Membangun Aset Secara Bertahap
Membangun aset nggak harus menunggu sampai punya uang dalam jumlah besar. Selama kebutuhan usaha terpenuhi dan kondisi keuangan memungkinkan, kita bisa memulainya dengan jumlah yang sesuai kemampuan.
Misalnya, seorang petani melon ingin punya tabungan emas untuk tujuan keuangan jangka panjang. Ia bisa menyisihkan sebagian keuntungan dari beberapa siklus panen untuk membeli emas secara bertahap.
Saat hasil panen bagus, mungkin ada lebih banyak uang yang bisa disisihkan. Namun, saat hasil panen menurun atau biaya produksi meningkat, alokasi investasi bisa berkurang atau malah ditunda.
Selain itu, penting untuk menentukan tujuan investasi sejak awal. Apakah aset tersebut akan digunakan untuk persiapan masa pensiun, kebutuhan pendidikan anak, atau tujuan keuangan lainnya?
Tujuan yang jelas akan membantu kita untuk menentukan jenis aset dan jangka waktu investasi yang sesuai.
Dengan pengelolaan yang disiplin, keuntungan bisnis pertanian berpeluang jadi modal untuk membangun aset secara bertahap. Tentu saja, hasil akhirnya tetap bergantung pada keuntungan usaha, konsistensi menabung, kondisi pasar, dan risiko dari aset yang dipilih.
Kesimpulan
Cara mengelola keuntungan bisnis pertanian bukan cuma tentang menghitung berapa banyak uang yang diperoleh setelah panen.
Kita juga perlu memikirkan gimana uang tersebut bisa mendukung kelangsungan usaha sekaligus membantu kita untuk membangun kondisi keuangan yang lebih baik.
Bagi petani melon, langkahnya bisa dimulai dengan menghitung keuntungan bersih, memastikan modal untuk musim tanam berikutnya tersedia, memisahkan keuangan usaha dan rumah tangga, serta menyiapkan dana cadangan.
Setelah kebutuhan tersebut terpenuhi, sebagian keuntungan bisa kita gunakan untuk mengembangkan bisnis dan sebagian lainnya dialokasikan untuk membangun aset di luar pertanian.
Pilihan asetnya beragam, mulai dari tabungan, emas, tanah, sampai instrumen investasi lainnya. Masing-masing punya karakteristik dan risiko yang perlu dipahami sebelum mengambil keputusan.
Pada akhirnya, hasil panen yang baik akan semakin berarti saat keuntungan yang diperoleh bisa dikelola dengan bijak.
Bukan cuma untuk memenuhi kebutuhan hari ini, tapi juga untuk mempersiapkan masa depan dan menjaga keberlangsungan usaha yang sudah dibangun dengan kerja keras.
Jadi, gimana dengan keuntungan panen berikutnya? Mungkin inilah saat yang tepat untuk mulai membuat perencanaan keuangan, meskipun langkah pertama yang diambil masih sederhana.